
Hypotheek execution only: zelf een hypotheek afsluiten
Bij een hypotheek execution only sluit je zelf een hypotheek af, zonder persoonlijk hypotheekadvies. Je zoekt de hypotheekvorm en geldverstrekker uit en maakt zelfstandig keuzes over bijvoorbeeld de rentevaste periode en de voorwaarden. De geldverstrekker beoordeelt vervolgens je aanvraag en controleert of je aan de voorwaarden voldoet.
Execution only kan passen als je al veel kennis hebt van hypotheken en je financiële situatie goed kunt overzien. Het is niet voor iedereen geschikt: je bent zelf verantwoordelijk voor de keuzes die je maakt.
Wat betekent execution only bij een hypotheek?
Bij reguliere hypotheekbemiddeling bespreekt een adviseur je wensen, inkomsten, plannen en financiële risico’s. Op basis daarvan krijg je persoonlijk advies over een hypotheek die bij jouw situatie kan passen. Bij execution only ontbreekt dat advies. Je bepaalt zelf welke hypotheek je aanvraagt en welke keuzes je maakt.
Dat betekent niet dat je de hypotheek helemaal alleen bij elkaar regelt. De geldverstrekker behandelt je aanvraag en vraagt om documenten, zoals gegevens over je inkomen en eventuele schulden. Ook kunnen er controles en voorwaarden gelden voordat de hypotheek wordt goedgekeurd. De precieze werkwijze verschilt per aanbieder.
Hoe werkt een execution-only hypotheek?
- Je brengt je situatie in kaart. Denk aan je inkomen, vaste lasten, spaargeld, eventuele schulden en toekomstplannen.
- Je vergelijkt hypotheken. Je onderzoekt zelf welke hypotheekvorm, rentevaste periode en voorwaarden aansluiten bij je wensen.
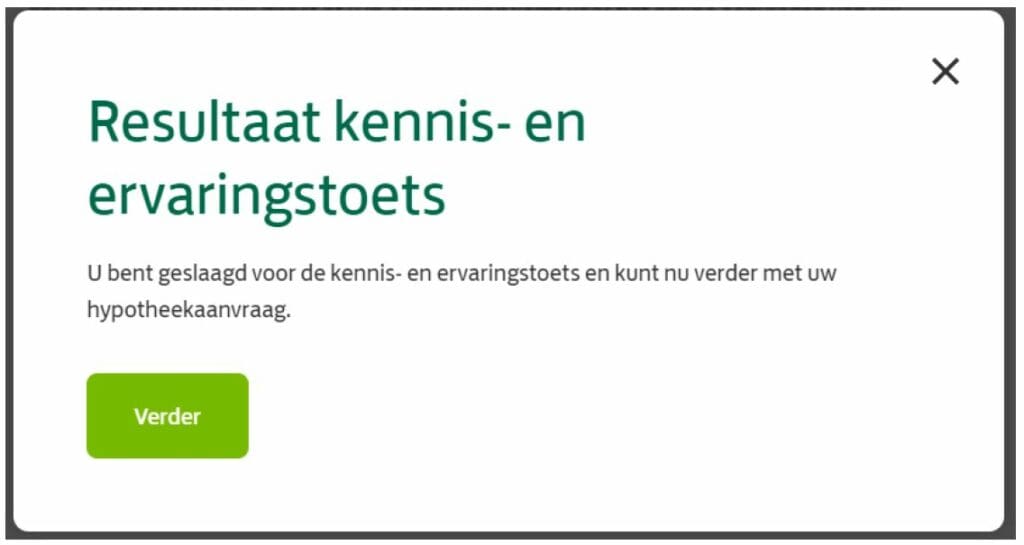
- Je controleert of execution only mogelijk is. Een geldverstrekker kan toetsen of je voldoende kennis en inzicht hebt om zonder advies een hypotheek af te sluiten.
- Je dient de aanvraag in. Je levert de gevraagde gegevens en documenten aan en beantwoordt vragen van de geldverstrekker.
- De geldverstrekker beoordeelt de aanvraag. Een aanvraag is pas definitief als de aanbieder deze heeft geaccepteerd en aan alle voorwaarden is voldaan.
De kennis- en ervaringstoets verschilt per geldverstrekker. Als je de toets niet haalt, kan de aanbieder je vragen alsnog hypotheekadvies in te winnen. Controleer daarom vooraf welke eisen gelden.
Voordelen van execution only
- Je maakt zelf de keuzes. Je houdt de regie over de hypotheek die je aanvraagt.
- De kosten kunnen lager zijn. Omdat je geen persoonlijk advies afneemt, kunnen de advieskosten lager uitvallen. De totale kosten hangen af van de aanbieder en de diensten die je wel gebruikt.
- Het kan efficiënt zijn. Als je goed voorbereid bent en weet wat je zoekt, kun je mogelijk zelfstandig door het aanvraagproces.
Risico’s en aandachtspunten
Een hypotheek is een langdurige financiële verplichting. Een keuze die nu passend lijkt, kan later minder goed aansluiten bij je inkomen, gezinssituatie of plannen. Zonder advies moet je zelf de gevolgen van je keuzes beoordelen.
- Je draagt zelf de verantwoordelijkheid. Je bepaalt zelf of de hypotheek en voorwaarden passen bij je financiële situatie.
- Hypotheekvoorwaarden verschillen. Let niet alleen op de rente, maar ook op voorwaarden rond aflossen, verhuizen, rente meenemen en extra aflossen.
- Je moet de totale lasten begrijpen. Kijk naar maandlasten, bijkomende kosten en mogelijke veranderingen in de toekomst.
- Je aanvraag kan worden afgewezen. De geldverstrekker beoordeelt onder meer je inkomen, verplichtingen en de woning. Zelf een hypotheek kiezen betekent niet automatisch dat je de hypotheek krijgt.
Voor wie is hypotheek execution only geschikt?
Execution only kan een optie zijn als je relevante kennis en ervaring hebt, financiële informatie zelfstandig kunt beoordelen en voldoende tijd hebt om voorwaarden zorgvuldig te vergelijken. Het kan bijvoorbeeld passen bij iemand die eerder een vergelijkbare hypotheek heeft afgesloten en precies weet welke keuzes nodig zijn.
Twijfel je over de hypotheekvorm, de gevolgen van verschillende rentevaste periodes of de risico’s bij veranderingen in je inkomen? Dan kan persoonlijk advies verstandig zijn. Dat geldt ook als je situatie ingewikkeld is, bijvoorbeeld door zelfstandig ondernemerschap, een scheiding, een verhuizing of meerdere financiële verplichtingen.
Execution only of hypotheekadvies?
Het belangrijkste verschil is de begeleiding. Bij execution only onderzoek en beslis je zelf. Bij hypotheekadvies bespreek je je situatie met een adviseur, die op basis van jouw gegevens advies geeft. Advies brengt doorgaans kosten met zich mee, maar kan helpen om keuzes en risico’s beter te begrijpen.
Vergelijk daarom niet alleen de kosten. Kijk ook naar hoeveel kennis je hebt, hoeveel tijd je kunt besteden en hoe zeker je bent van je keuzes. Een lagere prijs is niet automatisch de beste optie als je daardoor belangrijke voorwaarden of risico’s over het hoofd ziet.
Hypotheek execution only: maak een bewuste keuze
Een hypotheek zonder advies kan aantrekkelijk zijn als je goed voorbereid bent en zelfstandig weloverwogen beslissingen kunt nemen. Zorg dat je de voorwaarden begrijpt, controleer welke toets de geldverstrekker hanteert en houd rekening met je financiële situatie op de lange termijn.
Wil je weten welke begeleiding bij jouw situatie past? Bekijk de mogelijkheden op Hypotheekspecialist.nl en vraag naar de verschillen tussen execution only en hypotheekadvies.